[Analyse] Voiture �lectrique : est-il d�j� trop tard pour rattraper la Chine ?
02/10/2026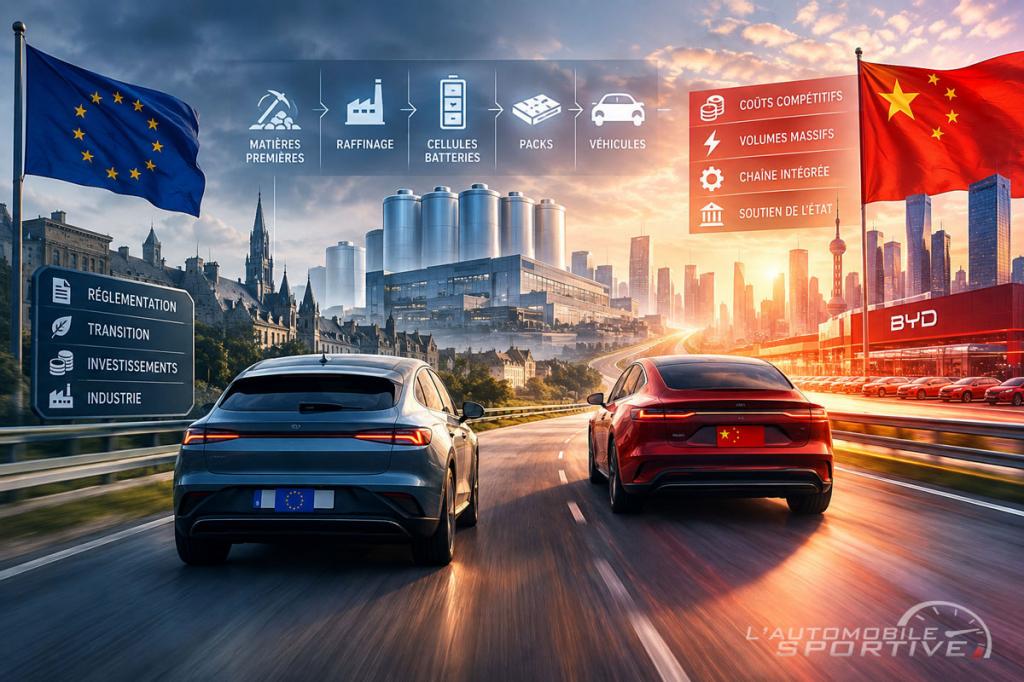
L'Europe a-t-elle laiss� passer le train de la voiture �lectrique ? Alors que la Chine domine d�sormais une grande partie de la cha�ne de valeur, des batteries aux v�hicules � bas co�t, les constructeurs europ�ens tentent de combler un retard accumul� pendant plus d'une d�cennie. Mais entre les investissements dans les gigafactories, les nouvelles plateformes et l'arriv�e de mod�les �lectriques plus abordables, la bataille est loin d'�tre termin�e. Reste une question : l'Europe peut-elle encore rattraper son retard sans chercher � reproduire exactement le mod�le chinois ?
Pendant que la Chine construisait une industrie compl�te autour de la voiture �lectrique, l'Europe a longtemps avanc� par �tapes : r�glementation, objectifs de CO₂, �lectrification progressive des gammes, d�veloppement de l'hybride et investissements dans les batteries.
Ce d�calage ne signifie pas que l'industrie automobile europ�enne a abandonn� le v�hicule �lectrique. Au contraire : les ventes progressent d�sormais rapidement sur le Vieux Continent et l'offre s'est consid�rablement �largie. Mais sur un certain nombre de crit�res d�cisifs - co�t de production, batteries, int�gration de la cha�ne d'approvisionnement et capacit� � proposer rapidement des mod�les �lectriques abordables - l'�cart avec la Chine reste important. L'Agence internationale de l'�nergie estime ainsi que le co�t de production d'une voiture �lectrique est aujourd'hui sup�rieur de plus de 30 % dans les �conomies avanc�es par rapport � la Chine.
Comment l'Europe en est-elle arriv�e l� ? Et surtout, peut-elle encore combler une partie de son retard ?
Pendant longtemps, le v�hicule �lectrique est rest� un march� de niche
Le premier probl�me n'est pas technologique. Les constructeurs europ�ens savaient produire des voitures �lectriques depuis longtemps.
Le probl�me �tait �conomique.
Pendant une grande partie des ann�es 2000 et 2010, le v�hicule �lectrique repr�sentait un march� limit�, avec des co�ts de batteries �lev�s, une autonomie encore contraignante et des infrastructures de recharge insuffisantes. Dans le m�me temps, les constructeurs europ�ens disposaient d'un mod�le thermique extr�mement performant et rentable.
Le diesel occupait une place centrale dans cette strat�gie, notamment en Europe. Les moteurs thermiques �taient largement amortis, les cha�nes de production ma�tris�es et les marges bien �tablies.
Le v�hicule �lectrique, lui, n�cessitait de remettre en question une grande partie de cette �quation.
La Chine a fait un choix diff�rent : investir tr�s t�t dans l'ensemble de l'�cosyst�me �lectrique, des batteries aux v�hicules, afin de cr�er des volumes et de faire baisser progressivement les co�ts.
Cette diff�rence de strat�gie allait devenir d�terminante.
Le diesel a longtemps constitu� un avantage… avant de devenir une contrainte
Le diesel n'explique pas � lui seul le retard europ�en dans l'�lectrique. Mais il permet de comprendre pourquoi la transition a �t� particuli�rement complexe pour les constructeurs du continent.
Pendant des ann�es, les industriels europ�ens ont d�velopp� une expertise consid�rable dans les moteurs diesel. Cette technologie permettait d'offrir des consommations relativement faibles tout en conservant les performances et l'autonomie attendues par les clients.
Le scandale du Dieselgate, r�v�l� en 2015, a profond�ment fragilis� cette strat�gie.
Mais il serait trop simple de dire que le Dieselgate a provoqu� � lui seul le basculement vers l'�lectrique. Le recul du diesel avait d�j� commenc� sur certains march�s et la pression r�glementaire sur les �missions augmentait depuis plusieurs ann�es.
Le scandale a surtout acc�l�r� la remise en question d'une technologie dans laquelle l'industrie europ�enne avait �norm�ment investi.
Au m�me moment, la Chine d�veloppait rapidement sa fili�re de batteries et son march� int�rieur du v�hicule �lectrifi�.
Le probl�me europ�en n'�tait donc pas seulement d'abandonner progressivement le diesel. Il fallait simultan�ment construire une nouvelle cha�ne industrielle.
Le pi�ge de la rentabilit� du thermique
C'est probablement l'un des dilemmes les plus importants auxquels ont �t� confront�s les constructeurs europ�ens.
Le v�hicule thermique �tait rentable. Le v�hicule �lectrique demandait d'importants investissements et offrait initialement des marges beaucoup plus incertaines.
Pour un constructeur d�j� install�, acc�l�rer brutalement la transition signifie aussi prendre le risque de d�valoriser une partie de ses actifs industriels existants avant que la nouvelle activit� �lectrique soit suffisamment rentable.
Il ne s'agit donc pas n�cessairement d'une d�cision consciente visant � � retarder le futur �. C'est plut�t un probl�me classique d'industrie : le mod�le qui g�n�re aujourd'hui les b�n�fices finance le mod�le qui doit le remplacer demain.
La Chine disposait, elle, d'un avantage suppl�mentaire : son industrie automobile �lectrique s'est d�velopp�e dans un march� en expansion rapide, avec un soutien public important et une concurrence f�roce entre fabricants.
L'objectif n'�tait pas uniquement de vendre des voitures �lectriques. Il fallait �galement construire une industrie capable de produire batteries, moteurs, �lectronique et v�hicules � grande �chelle.
L'hybride rechargeable : une transition qui a aussi eu un co�t
L'Europe n'a pas ignor� l'�lectrification. Elle a au contraire largement d�velopp� les v�hicules hybrides et hybrides rechargeables.
Ce choix r�pondait � une logique industrielle compr�hensible : r�duire les �missions tout en conservant une partie des technologies et infrastructures existantes.
Mais cette strat�gie comportait �galement un risque.
Chaque euro investi dans une architecture hybride complexe ne pouvait pas �tre investi simultan�ment dans une cha�ne de traction �lectrique pure, dans les logiciels ou dans la production de batteries.
Il serait toutefois excessif d'opposer simplement une Europe qui aurait choisi l'hybride � une Chine qui aurait choisi exclusivement l'�lectrique. Le march� chinois s'est lui aussi fortement d�velopp� sur les hybrides rechargeables et les v�hicules � prolongateur d'autonomie.
La v�ritable diff�rence se situe davantage dans l'ampleur et la vitesse des investissements consacr�s � l'ensemble de l'�cosyst�me �lectrique.
La Chine a construit tr�s t�t les volumes n�cessaires pour faire baisser les co�ts.
La batterie est devenue le v�ritable champ de bataille
Le moteur thermique �tait autrefois l'un des principaux avantages technologiques des constructeurs europ�ens.
Dans la voiture �lectrique, une partie de cette valeur se d�place vers la batterie, l'�lectronique de puissance, le logiciel et la gestion de l'�nergie.
Or c'est pr�cis�ment sur les batteries que la Chine a construit une avance industrielle consid�rable.
En 2025, la Chine repr�sentait environ 60 % du d�ploiement mondial de batteries pour v�hicules �lectriques, contre pr�s de 15 % pour l'Union europ�enne. Plus largement, l'AIE estime que la Chine repr�sente environ 80 % des capacit�s de production de la cha�ne d'approvisionnement des batteries lithium-ion.
Cette domination ne concerne pas seulement l'assemblage des cellules.
Elle s'�tend aux mat�riaux, aux composants, au raffinage et � une partie importante des �quipements n�cessaires � leur fabrication.
C'est cette int�gration qui donne aujourd'hui aux constructeurs chinois un avantage particuli�rement difficile � reproduire.
Le probl�me europ�en n'est donc pas simplement de construire des gigafactories. Il consiste � reconstruire progressivement une partie de la cha�ne de valeur situ�e en amont.
Pourquoi les voitures �lectriques chinoises co�tent moins cher
L'�cart de prix entre les voitures �lectriques chinoises et europ�ennes ne vient pas uniquement du co�t de la main-d'oeuvre.
Il r�sulte d'un ensemble de facteurs : �conomies d'�chelle, int�gration verticale, concurrence entre fabricants, ma�trise des batteries, cha�ne d'approvisionnement locale et baisse rapide des co�ts.
L'AIE estime que le co�t de production des voitures �lectriques en Chine est aujourd'hui sup�rieur � 30 % inf�rieur � celui observ� dans les �conomies avanc�es. Une partie significative de cet �cart provient des batteries.
La diff�rence est particuli�rement importante sur les mod�les abordables.
Et c'est l� que se situe l'un des principaux d�fis europ�ens.
Construire une voiture �lectrique premium � forte valeur ajout�e est une chose. Produire � grande �chelle une voiture �lectrique familiale abordable en est une autre.
Une industrie europ�enne adapt�e � l'am�lioration plus qu'� la rupture
Pendant des d�cennies, l'industrie automobile europ�enne a construit son avantage sur une logique d'am�lioration continue.
Moteurs plus efficaces, bo�tes de vitesses plus sophistiqu�es, ch�ssis plus performants, �missions r�duites, mat�riaux plus l�gers : chaque g�n�ration am�liorait la pr�c�dente.
Le v�hicule �lectrique change en partie cette logique.
La performance d�pend davantage de la batterie, du logiciel, de l'�lectronique, de l'architecture �lectrique et de la capacit� � int�grer rapidement de nouvelles technologies.
Cela modifie �galement le rythme de d�veloppement.
Les nouveaux acteurs chinois ont pu construire leurs comp�tences directement autour de ces technologies, sans avoir � prot�ger un immense h�ritage industriel thermique.
Les constructeurs europ�ens, eux, doivent simultan�ment transformer leurs usines, leurs fournisseurs, leurs plateformes, leurs logiciels et leurs comp�tences tout en continuant � vendre les v�hicules qui financent leur activit�.
L'Europe a r�glement� plus vite qu'elle n'a industrialis�
C'est probablement l'un des d�bats les plus importants.
L'Union europ�enne a mis en place une politique climatique ambitieuse : normes d'�missions de CO₂, objectifs de r�duction, d�veloppement des infrastructures et trajectoire vers la fin des ventes de voitures neuves � moteur thermique en 2035.
Mais pendant longtemps, la politique industrielle destin�e � accompagner cette transformation a �t� moins coordonn�e.
L'Europe a progressivement renforc� ses instruments. Le Green Deal Industrial Plan vise notamment � acc�l�rer les capacit�s europ�ennes dans les technologies bas carbone et � am�liorer la comp�titivit� industrielle.
Elle a �galement adopt� des mesures commerciales concernant les v�hicules �lectriques produits en Chine, apr�s l'enqu�te antisubventions de la Commission europ�enne.
Mais ces instruments arrivent dans une industrie o� l'�cart s'est d�j� creus�.
La difficult� est donc d�sormais double : r�ussir la transition climatique tout en �vitant que la valeur industrielle cr��e par cette transition soit principalement capt�e ailleurs.
La Chine n'a pas seulement construit des voitures �lectriques
C'est probablement le point le plus important pour comprendre l'avance chinoise.
Le succ�s de BYD, CATL, Geely, SAIC, NIO ou XPeng ne repose pas uniquement sur la conception de v�hicules.
Il s'inscrit dans un �cosyst�me beaucoup plus vaste.
Batteries, composants �lectroniques, mat�riaux, logiciels, moteurs �lectriques, infrastructures de recharge et production automobile se sont d�velopp�s simultan�ment.
C'est cette profondeur industrielle qui rend le rattrapage difficile.
L'Europe peut construire une excellente voiture �lectrique sans disposer de toute cette cha�ne de valeur. Mais elle reste alors d�pendante de fournisseurs ext�rieurs pour une partie strat�gique de son produit.
Pour autant, l'Europe n'a pas abandonn� la bataille
Il serait cependant trompeur de pr�senter l'industrie europ�enne comme incapable de r�agir.
Le march� �lectrique europ�en acc�l�re d�sormais. Au premier semestre 2026, les v�hicules �lectrifi�s repr�sentaient 52 % des ventes du groupe Renault en Europe, dont 18,8 % pour les mod�les 100 % �lectriques.
Renault a �galement annonc� un objectif de r�duction de 40 % du co�t de ses v�hicules �lectriques d'ici 2028 et d�veloppe notamment des technologies destin�es � r�duire le co�t des batteries.
Le constructeur fran�ais a par ailleurs renforc� sa strat�gie autour d'Ampere, avec des ambitions sur les v�hicules �lectriques abordables et de nouveaux partenariats industriels.
Chez Volkswagen, la strat�gie passe notamment par PowerCo et la mont�e en puissance de capacit�s europ�ennes de production de cellules.
Ces initiatives ne suffisent �videmment pas � effacer plusieurs ann�es de retard industriel.
Mais elles montrent que le sc�nario n'est plus celui d'une industrie europ�enne immobile.
Le march� europ�en lui-m�me est en train de changer
Il faut �galement �viter une autre erreur d'analyse : consid�rer que les consommateurs europ�ens refuseraient durablement la voiture �lectrique.
Les donn�es disponibles en 2026 montrent au contraire une acc�l�ration.
L'AIE estime que les ventes mondiales de voitures �lectriques ont d�pass� 20 millions d'unit�s en 2025, soit une progression d'environ 20 % sur un an. Les v�hicules �lectriques repr�sentaient alors environ un quart des ventes mondiales de voitures neuves.
Dans l'Union europ�enne, environ 750 000 voitures neuves 100 % �lectriques ont �t� vendues entre janvier et avril 2026, selon la Commission europ�enne. L'�largissement de l'offre et l'arriv�e de mod�les autour de 25 000 euros contribuent notamment � cette progression.
Le probl�me n'est donc plus de savoir si le march� �lectrique existe.
Il existe.
La question est d�sormais de savoir qui captera la valeur de ce march�.
L'Europe ne doit pas forc�ment battre la Chine sur son propre terrain
C'est probablement l� que se joue la prochaine d�cennie.
L'Europe ne dispose pas n�cessairement des m�mes avantages que la Chine en mati�re de volumes, d'int�gration industrielle ou de cha�ne d'approvisionnement.
Chercher � reproduire exactement le mod�le chinois serait donc difficile.
L'enjeu pourrait plut�t �tre de d�terminer les domaines dans lesquels l'industrie europ�enne peut conserver ou reconstruire un avantage : efficacit� �nerg�tique, s�curit�, ing�nierie, logiciels, design, qualit� industrielle, v�hicules premium, technologies de batteries, production bas carbone ou encore v�hicules �lectriques abordables fabriqu�s localement.
Le haut de gamme constitue toujours un actif important pour les constructeurs europ�ens. Mais il ne doit pas �tre consid�r� comme un refuge garanti.
Les marques chinoises progressent �galement sur les segments � forte valeur ajout�e et investissent rapidement dans les technologies, le logiciel et l'exp�rience utilisateur.
L'avance europ�enne devra donc �tre entretenue, et non simplement h�rit�e.
Le v�ritable enjeu : ne pas remplacer une d�pendance par une autre
La transition vers l'�lectrique ne consiste finalement pas seulement � remplacer un moteur thermique par un moteur �lectrique.
Elle transforme toute la cha�ne de valeur automobile.
Hier, la ma�trise du moteur �tait strat�gique.
Demain, elle pourrait se situer davantage dans la batterie, les mat�riaux, le logiciel, les semi-conducteurs, l'�lectronique de puissance et la capacit� � produire � faible co�t.
Si l'Europe abandonne certaines de ces cha�nes de valeur, elle risque de devenir d�pendante de fournisseurs �trangers pour les composants les plus strat�giques de ses propres voitures.
C'est pourquoi la question industrielle est aussi importante que la question climatique.
L'Europe a pris du retard. Mais la partie est loin d'�tre termin�e
L'industrie automobile europ�enne n'a pas perdu son savoir-faire.
Elle a perdu une partie de l'avantage qu'elle d�tenait dans l'ancienne automobile au moment o� la valeur se d�pla�ait vers de nouvelles technologies.
La Chine a pris de l'avance parce qu'elle a investi tr�s t�t dans les batteries, construit des volumes consid�rables et d�velopp� une cha�ne d'approvisionnement particuli�rement int�gr�e.
L'Europe, elle, a longtemps tent� de faire coexister l'ancien mod�le et le nouveau.
Cette strat�gie pouvait se comprendre �conomiquement. Elle a cependant eu un co�t : celui du temps.
Aujourd'hui, le contexte est diff�rent.
Le march� �lectrique mondial continue de progresser, les co�ts diminuent et les constructeurs europ�ens acc�l�rent leurs investissements. En parall�le, l'Union europ�enne cherche � renforcer sa propre capacit� industrielle.
Le v�ritable d�fi ne sera donc pas simplement de vendre davantage de voitures �lectriques.
Il sera de produire les batteries, les logiciels, les composants et les v�hicules de mani�re suffisamment comp�titive pour que la transition �lectrique cr�e aussi de la valeur en Europe.
Le retard accumul� est r�el. L'avance chinoise sur plusieurs maillons essentiels de la cha�ne industrielle l'est �galement.
Mais l'issue de cette transformation ne d�pendra pas uniquement du nombre de voitures �lectriques vendues.
Elle d�pendra surtout d'une question beaucoup plus fondamentale : qui ma�trisera les technologies et les cha�nes de valeur de l'automobile de demain ?
ACTUALITES autre
La fin des batteries ch�res ? GM pr�pare une alternative au LFP
 Le prix des batteries reste aujourd'hui l'un des principaux obstacles à la démocratisation des voitures électriques. Pour baisser les coûts, la majori...
Lire la suite
[Analyse] Transition �lectrique : quelles sont les vraies raisons qui poussent l'Europe ?
 Pourquoi l'Europe pousse-t-elle autant la voiture électrique ? La réponse officielle est connue : réduire les émissions de CO2 du transport et atteind...
Lire la suite
Voiture passion ou voiture raison : quelle diff�rence de co�t r�elle ?
 Dans les discussions entre passionnés, un argument revient systématiquement lorsqu'il est question d'acheter une sportive : la consommation. V6, six c...
Lire la suite
 LES SPORTIVES DES ANNEES 2000 A ACHETER MAINTENANT
 ACHAT AUTO : NEUF OU OCCASION ?
 LA CORROSION DU CHASSIS AU CONTROLE TECHNIQUE